Aperto no crédito bancário marca o 3º trimestre na zona do euro, diz BCE
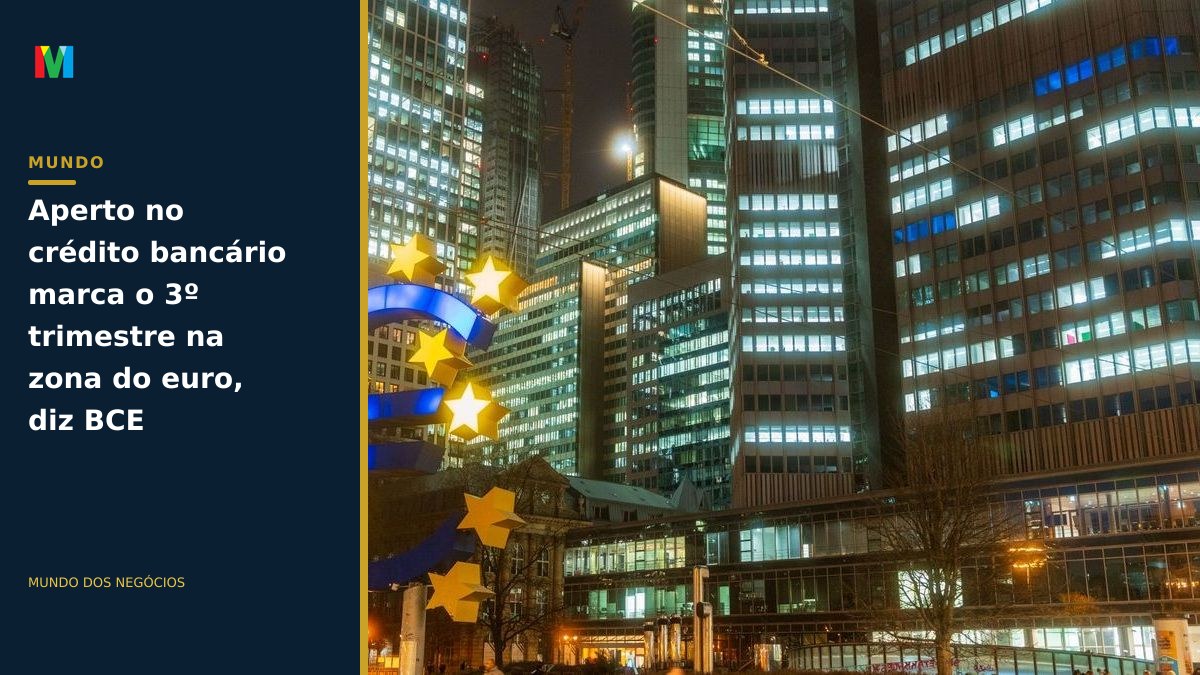
Empresas da zona do euro relatam juros bancários mais altos e oferta de crédito em queda no 3º trimestre de 2026, segundo a pesquisa SAFE do BCE.
Ilustração: Masood Aslami (Pexels)
Empresas da zona do euro relataram novo aperto nas condições de crédito bancário no terceiro trimestre de 2026, com juros e exigências de garantia em alta e oferta de empréstimos caindo mais do que a demanda. O diagnóstico vem da 40ª rodada da Pesquisa sobre o Acesso das Empresas ao Financiamento (SAFE, na sigla em inglês), divulgada nesta segunda-feira (26) pelo Banco Central Europeu (BCE).
Segundo o BCE, um saldo líquido de 46% das firmas apontou aumento das taxas de juros dos empréstimos bancários, ante 42% no trimestre anterior. A disponibilidade de crédito recuou, o hiato de financiamento permaneceu positivo e a maioria das empresas passou a esperar menos acesso a fontes externas nos próximos três meses.
O que aconteceu
A pesquisa, feita entre 26 de agosto e 2 de outubro de 2026, ouviu 12.822 empresas da área do euro — 11.917 delas (93%) com menos de 250 empregados. Cerca de metade respondeu sobre mudanças entre julho e setembro; as demais, sobre o intervalo de abril a setembro.
O aperto não se limitou aos juros. Um saldo líquido de 27% das empresas reportou alta em outros custos de financiamento — taxas, tarifas e comissões —, abaixo dos 31% da rodada anterior. Já as exigências de garantia avançaram: saldo líquido de 14%, ante 10% no trimestre precedente.
Grandes empresas sentiram com mais frequência o aumento dos juros (saldo líquido de 55%, contra 41% antes). Entre pequenas e médias empresas (PMEs), o indicador líquido caiu de 43% para 38%, ainda elevado. Na disponibilidade de empréstimos bancários, o saldo líquido foi de −5% no terceiro trimestre, piorando em relação a −1% no segundo. PMEs marcaram −5% e grandes firmas −6% — estas últimas tinham registrado saldo positivo de 4% na rodada anterior.
Do lado da demanda, um saldo líquido de 2% das empresas apontou queda nas necessidades de empréstimo bancário, depois de um avanço líquido de 2% no trimestre anterior. As PMEs ficaram praticamente estáveis (saldo líquido de 1%), enquanto as grandes reportaram redução (saldo líquido de −6%). Com a oferta caindo mais do que a necessidade, o indicador de hiato de financiamento bancário ficou positivo em 2%, próximo dos 3% da pesquisa anterior.
O principal freio à disponibilidade de financiamento externo, na percepção das firmas, continua sendo a perspectiva econômica geral (saldo líquido de 31%, ante 29%). Grandes empresas mostraram-se mais pessimistas (35%) do que as PMEs (29%). Um saldo líquido de 9% indicou impacto negativo da própria perspectiva de vendas e lucros sobre o acesso ao crédito.
O BCE alerta que a composição da amostra mudou de forma substancial nesta rodada: respondentes de primeira vez passaram a representar a maioria. Isso dificulta a leitura das perguntas numéricas — inclusive expectativas de preços de venda, custos e inflação. Entre empresas que participaram das duas últimas rodadas, a alta nas expectativas de preços de venda ficou contida e a mediana das expectativas de inflação permaneceu estável; na amostra completa, ambos os indicadores subiram de forma significativa.
O que isso pode mudar
Se o aperto de preço e de não preço se mantiver, o custo efetivo do crédito pode continuar a pressionar o caixa das empresas que ainda dependem de bancos para investimento e capital de giro — sobretudo as grandes, que nesta rodada reportaram com mais frequência juros mais altos e menor disponibilidade.
A combinação de oferta mais escassa e necessidades estáveis ou em queda sugere que parte do ajuste pode vir tanto de bancos mais seletivos quanto de firmas que adiam projetos. A expectativa de menos financiamento externo nos próximos três meses pode, em tese, reforçar cautela em contratações e expansões.
A mudança de amostra também recomenda cautela: qualquer sinal de aceleração nas expectativas de preços ou de inflação na amostra cheia pode refletir a entrada de novos respondentes. Novas rodadas da SAFE devem ajudar a separar o aperto real de crédito do ruído amostral.
Fontes: ECB Press
Leia mais em: www.mundodosnegocio.com.br