Lord Abbett analisa o que juros mais altos podem mudar para quem investe em renda fixa
A gestora Lord, Abbett & Co. LLC avalia o ciclo de alta do Fed, a volatilidade dos Treasuries e a maior dispersão entre setores de crédito nos Estados Unidos.
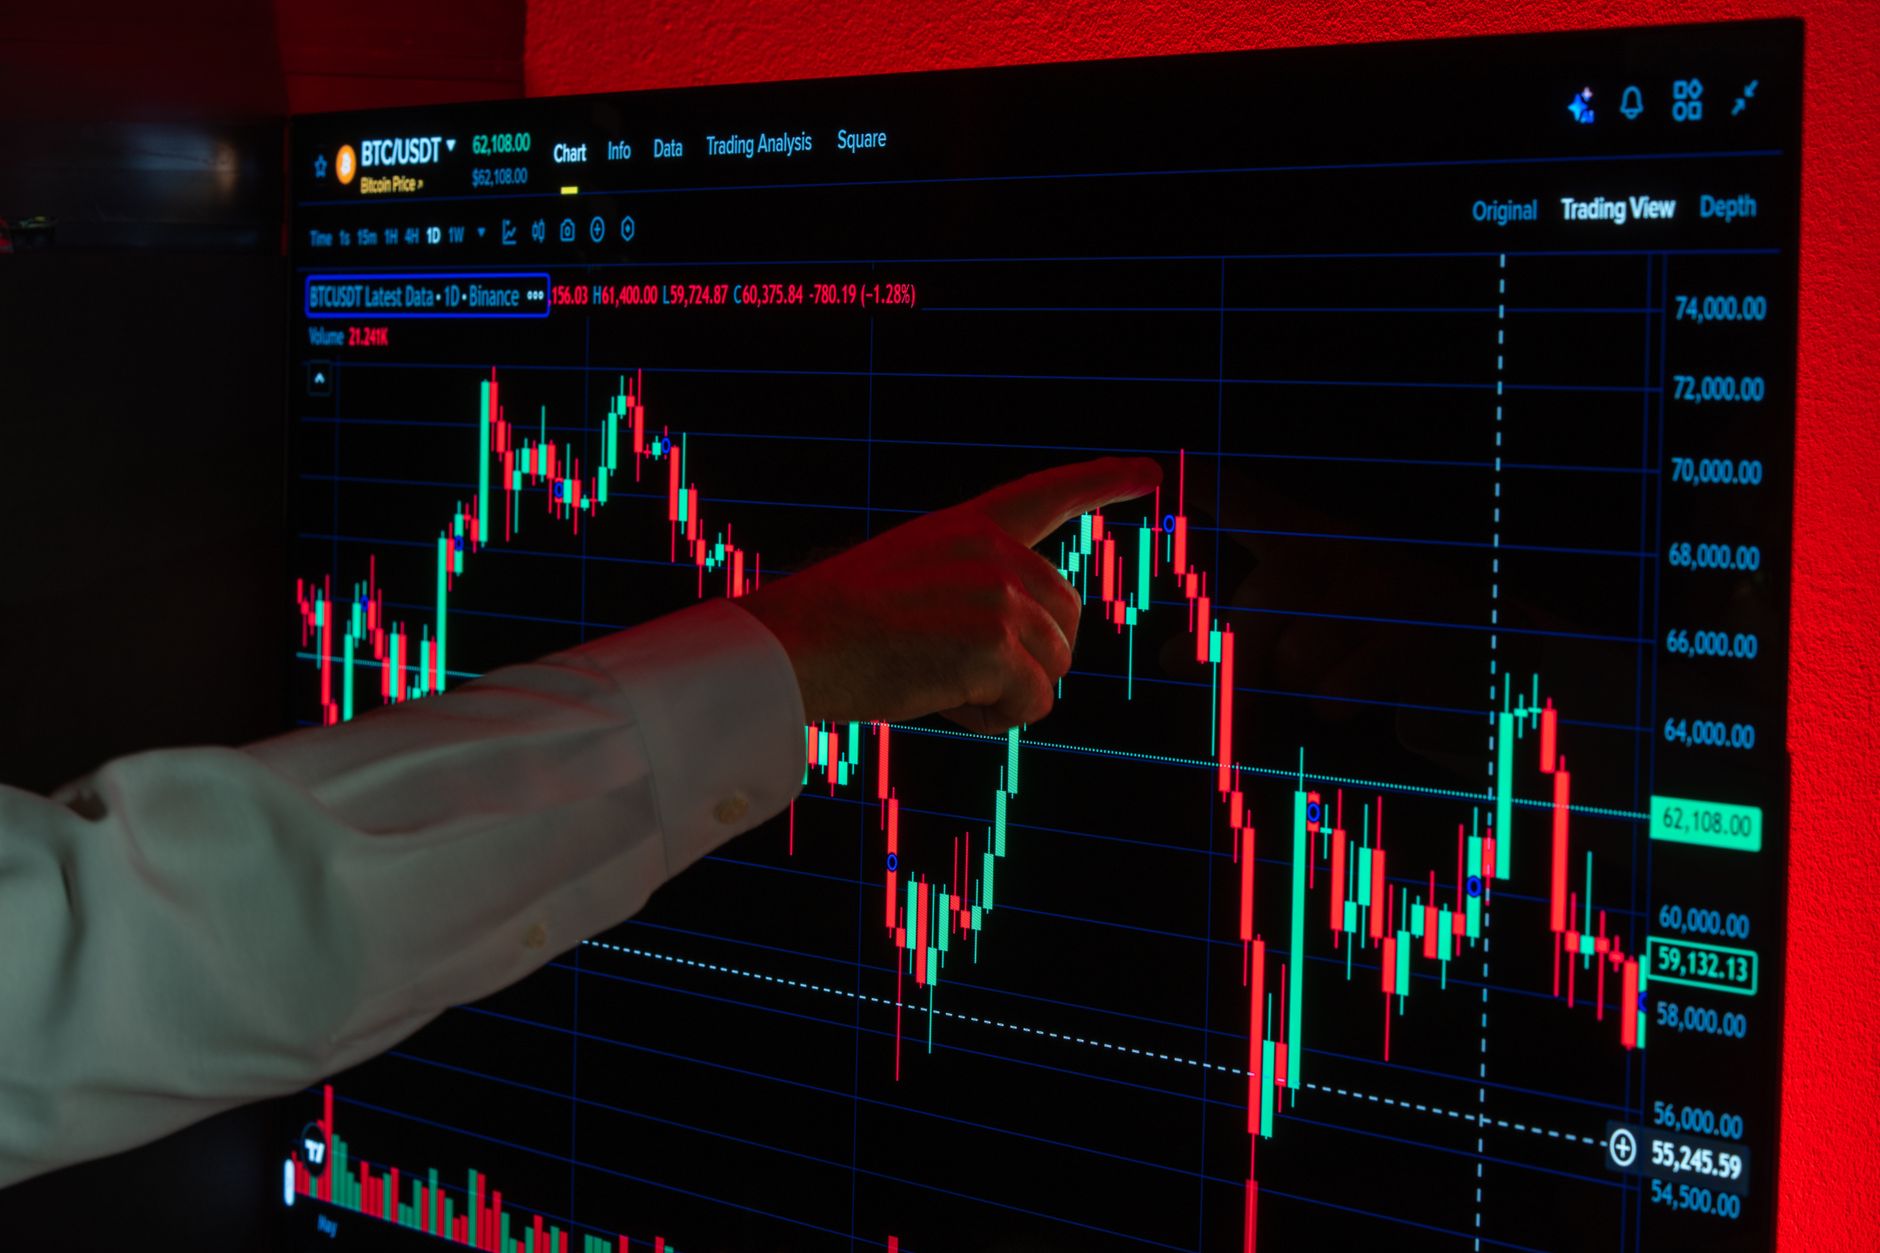
Foto: Rafael Minguet Delgado (Pexels)
A Lord, Abbett & Co. LLC, gestora sediada em Jersey City (Nova Jersey), publicou análise sobre o que o ambiente de juros mais altos pode significar para quem acompanha mercados de renda fixa nos Estados Unidos. O material circula neste domingo, 18 de outubro de 2026, em meio à reavaliação global das expectativas de política monetária após a alta de setembro do Federal Reserve.
Na leitura da empresa, o Comitê Federal de Mercado Aberto (FOMC) elevou em 25 pontos-base a meta da taxa de fundos federais na reunião de 16 de setembro, fixando o intervalo em 3,75% a 4,00% — a primeira alta desde julho de 2023. O tom da autoridade monetária teria sido hawkish e focado na inflação, num contexto em que o consumo e o mercado de trabalho seguem resilientes, segundo o relatório.
A gestora não enxerga o movimento como início de um longo ciclo de altas. O Fed teria descrito o ajuste como forma de acelerar o retorno à meta de inflação de 2%, e a mediana das projeções do comitê apontaria para mais um aumento de 25 pontos-base até o fim de 2026, sem novas altas em 2027. Os futuros de fundos federais, citando dados da Bloomberg, sugeririam cerca de três altas adicionais de 25 pontos-base ao longo do próximo ano — ritmo bem mais agressivo do que a mediana do FOMC.
O que aconteceu
O texto da Lord Abbett, assinado pela economista e gestora Leah Traub, parte da decisão de setembro para interpretar sinais sobre a trajetória futura dos juros. Além da alta imediata, o relatório destaca a dispersão de visões dentro do FOMC: 18 participantes contribuíram para o “dot plot”, enquanto o presidente Kevin Warsh segue sem enviar projeção individual. Quatro integrantes veriam espaço para duas altas adicionais ainda em 2026; a partir de 2027, as opiniões se espalham entre cortes, manutenção da taxa e novos apertos.
As projeções econômicas de setembro indicariam crescimento mais forte, desemprego menor e inflação um pouco mais alta do que o cenário de junho. Na avaliação da gestora, isso seria compatível com uma economia capaz de absorver algum aperto monetário adicional, sem necessariamente exigir um ciclo prolongado de altas — especialmente se a inflação subjacente começar a arrefecer.
Sobre inflação, a análise reforça a mensagem de Jackson Hole: a tendência subjacente ainda não melhorou o suficiente. O comitê teria retirado do comunicado a menção a choques de oferta, sinalizando que preços de energia mais altos não seriam usados como justificativa para evitar altas. Na seção dedicada à renda fixa, a Lord Abbett observa que os rendimentos dos Treasuries já subiram antecipando a decisão do Fed.
Paralelamente, o panorama de meio de ano da gestora descreve taxas normalizadas e custos de financiamento mais elevados ampliando a diferença entre emissores bem posicionados e empresas mais vulneráveis a custos maiores, disrupção ligada à inteligência artificial ou tendências operacionais fracas. A empresa mantém foco na gestão de duration, com ênfase em oportunidades de prazo mais curto e maior carry na parte frontal da curva, além de crédito flutuante, CLOs e trechos selecionados de ativos securitizados, conforme o relatório semestral.
Impacto na prática
Para quem mantém exposição a títulos americanos — fundos, previdências institucionais ou carteiras diversificadas — a combinação de juros mais altos e menor previsibilidade do Fed pode, em tese, aumentar a volatilidade dos preços dos bonds e a diferença de desempenho entre setores e emissores. A Lord Abbett sugere que o mercado já precifica mais altas do que a mediana dos dirigentes do Fed, o que poderia colocar os rendimentos próximos do topo de uma faixa, embora novos dados de inflação ainda possam alterar esse quadro.
Em hipótese, a postura mais ortodoxa do banco central — reforçada pela alta de setembro — poderia, segundo a gestora, oferecer algum suporte aos Treasuries de prazos mais longos e a ativos de risco de forma geral, mesmo com juros elevados. Ao mesmo tempo, a redução de forward guidance e a incerteza geopolítica podem ampliar a dispersão dos retornos entre indústrias e segmentos de crédito, tornando menos relevante, na visão publicada, a exposição ampla e passiva a um único índice.
No plano macroeconômico internacional, um cenário de juros “mais altos por mais tempo” nos EUA pode, em alguns casos, repercutir sobre condições financeiras globais e sobre o custo de captação de empresas endividadas, sem que isso implique, por si só, desaceleração imediata da atividade — a análise da gestora enfatiza resiliência do consumo e investimentos ligados à infraestrutura de IA. Refinanciamentos em crédito de alto risco e emissores com notas mais baixas, como CCC, figuram entre os pontos que a empresa monitora de perto quando as taxas sobem.
À medida que o calendário avança para o fim de 2026, o descompasso entre o que o mercado precifica e o que o FOMC projeta tende a permanecer no radar da Lord Abbett como fator que pode manter os mercados de renda fixa em um regime de maior seletividade — no qual a escolha de emissores e setores, e não apenas a direção dos juros, pode definir boa parte do resultado.
Fontes: Google News; Lord Abbett — reunião do Fed em setembro; Lord Abbett — perspectivas de meio de ano para renda fixa
Leia mais em: mundodosnegocio.com.br